<
করাপশন নিউজ বিডি ২৪
প্রকাশ : সোমবার, ০৯ নভেম্বর ২০২৬

ডিজিটাল পেমেন্টের উত্থান: মানিব্যাগে নগদ টাকা রাখার দিন শেষের কাছাকাছি?

ডিজিটাল পেমেন্টের উত্থান: মানিব্যাগে নগদ টাকা রাখার দিন শেষের কাছাকাছি?
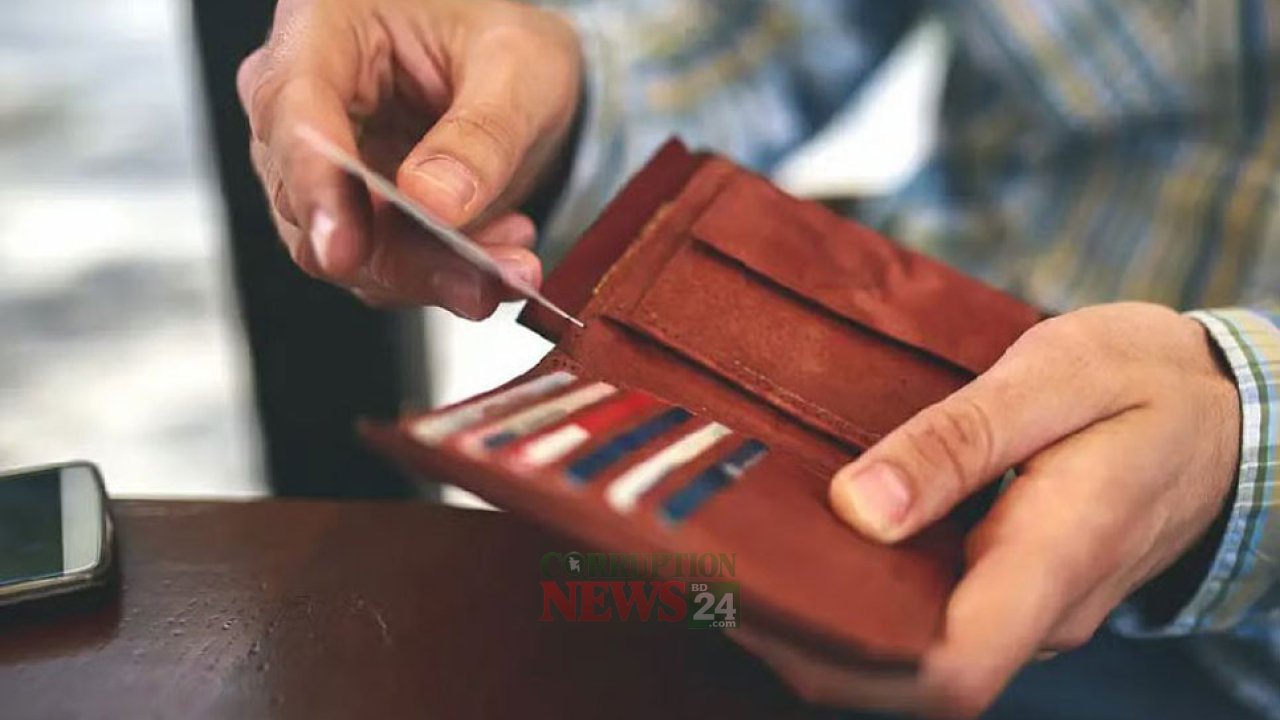
ডিজিটাল লেনদেনের দ্রুত বিস্তার এবং মোবাইল ব্যাংকিং‑এর প্রবেশের ফলে নগদ টাকার সঙ্গে মানিব্যাগের ঐতিহ্যবাহী ভূমিকা বদলে যাচ্ছে। স্মার্টফোনে কয়েকটি ট্যাপেই রিকশা ভাড়া, চায়ের দোকানের বিল বা জরুরি অর্থ পাঠানো সম্ভব, ফলে নগদ বহনের প্রয়োজন ক্রমশ কমে চলেছে। বাংলাদেশে এই প্রবণতা স্পষ্ট। বাংলাদেশ ব্যাংকের "বাংলাদেশ পেমেন্ট সিস্টেমস রিপোর্ট ২০২৫" অনুযায়ী, ২০২৫ সালে ডিজিটাল লেনদেনের সংখ্যা ও মূল্য উভয়ই পূর্ববছরের তুলনায় ১৩ শতাংশ বৃদ্ধি পেয়ে মোট লেনদেনের সংখ্যা ১০৮০ কোটি অতিক্রম করেছে, যা ১৯ শতাংশের উর্ধ্বগতি। একই সময়ে নগদ‑নির্ভর লেনদেনের সংখ্যা ২৫ শতাংশ বেড়েও, তাদের মোট মূল্য ৭ শতাংশ কমে গেছে, অর্থাৎ নগদ লেনদেনের সংখ্যা বাড়লেও গড় লেনদেনের পরিমাণ কমে যাচ্ছে। মোবাইল আর্থিক সেবা এই পরিবর্তনের মূল চালিকাশক্তি। আগে ব্যাংক শাখা বা নগদ হাতে টাকা পাঠাতে সময় ও শ্রম লাগত; এখন মোবাইল অ্যাপ, ইউপিআই বা QR‑কোডের মাধ্যমে সেকেন্ডের মধ্যে টাকা পাঠানো যায়। ফলে মানিব্যাগের কাজ নগদ রাখার থেকে পরিচয়পত্র, ব্যাংক কার্ড ও জরুরি নথি বহনে সীমাবদ্ধ হয়েছে; অনেকেই স্মার্টফোনই একমাত্র বহনযোগ্য আর্থিক সরঞ্জাম হিসেবে ব্যবহার করছেন। ডিজিটাল লেনদেনের সুবিধা হিসাব‑রক্ষণে স্পষ্ট। প্রতিটি লেনদেন স্বয়ংক্রিয়ভাবে রেকর্ড হয়, যা ব্যক্তিগত ব্যয় বিশ্লেষণ, মাসিক বাজেট তৈরি এবং ব্যবসায়িক হিসাব সহজ করে। তবে সাইবার জালিয়াতি, ভুল নম্বরে টাকা পাঠানো, পিন চুরি এবং সিস্টেম ডাউন হওয়ার ঝুঁকিও বৃদ্ধি পেয়েছে। বাংলাদেশ ব্যাংকের ২০২৫ সালের প্রতিবেদনে আর্থিক খাতে ৮১ হাজারের বেশি প্রতারণার ঘটনা নথিভুক্ত হয়েছে, যার মধ্যে মোবাইল আর্থিক সেবা থেকে সৃষ্ট ক্ষতি উল্লেখযোগ্য। বিশ্বব্যাপী নগদবিহীন সমাজের উদাহরণ দেখা যায় সুইডেন, নরওয়ে, চীন ও ভারতের মতো দেশে, যেখানে QR‑কোড, ইউপিআই ও কার্ড পেমেন্ট দৈনন্দিন জীবনের অংশ। তবে নগদ অর্থ সম্পূর্ণভাবে অপ্রয়োজনীয় নয়; জরুরি পরিস্থিতি, প্রযুক্তিগত ব্যর্থতা বা ব্যক্তিগত পছন্দের কারণে নগদ এখনও গুরুত্বপূর্ণ, বিশেষ করে গ্রামাঞ্চল, ক্ষুদ্র ব্যবসা ও অনানুষ্ঠানিক খাতে। বাংলাদেশে ১০ টাকার নোটের সংখ্যা জানুয়ারিতে ১৫৪.৯০ কোটি থেকে ডিসেম্বরে ১৪৮.৮১ কোটি কমে এসেছে, যেখানে ৫০০ ও ১,০০০ টাকার নোটের ব্যবহার স্থিতিশীল। ছোট অঙ্কের লেনদেনে ডিজিটাল পেমেন্টের উত্থান নোটের চাহিদা কমিয়েছে, তবে বড় অঙ্কের লেনদেনে নগদ এখনও সঞ্চয় ও পাইকারি বাণিজ্যের প্রধান মাধ্যম। ডিজিটাল পেমেন্টের বিস্তারকে অন্তর্ভুক্তিমূলক করতে হবে। প্রবীণ, প্রতিবন্ধী, নিম্ন‑আয়ের মানুষ ও প্রত্যন্ত অঞ্চলের বাসিন্দাদের জন্য সহজ, সাশ্রয়ী ও নিরাপদ আর্থিক সেবা নিশ্চিত করা জরুরি। ক্ষুদ্র ব্যবসায়ীদের জন্য কম খরচের পেমেন্ট গেটওয়ে, দ্রুত গ্রাহক সেবা ও আর্থিক সাক্ষরতা প্রশিক্ষণ প্রদান করলে নগদ‑নির্ভরতা কমে যাবে। সারসংক্ষেপে, নগদ টাকার সঙ্গে মানিব্যাগের ঐতিহ্যিক ব্যবহার ধীরে ধীরে বদলে যাচ্ছে, তবে নগদ অর্থকে সম্পূর্ণ বাদ দেওয়া বাস্তবসম্মত নয়। প্রযুক্তি‑চালিত লেনদেনের সুবিধা কাজে লাগিয়ে নিরাপত্তা ও অন্তর্ভুক্তি নিশ্চিত করাই নগদবিহীন সমাজ গঠনের মূল চাবিকাঠি।
বিষয় : ডিজিটাল পেমেন্ট নগদ টাকা মোবাইল ব্যাংকিং বাংলাদেশ ব্যাংক আর্থিক নিরাপত্তা ক্যাশলেস অর্থনীতি মোবাইল আর্থিক সেবা

0.0%
0.0%
0.0%
0.0%

মতামত

ডিজিটাল পেমেন্টের উত্থান: মানিব্যাগে নগদ টাকা রাখার দিন শেষের কাছাকাছি?
0:00 0:00
1.0x
করাপশন নিউজ বিডি ২৪

সোমবার, ০৯ নভেম্বর ২০২৬


ডিজিটাল পেমেন্টের উত্থান: মানিব্যাগে নগদ টাকা রাখার দিন শেষের কাছাকাছি?

প্রকাশের তারিখ : ০৯ নভেম্বর ২০২৬

featured Image
ডিজিটাল লেনদেনের দ্রুত বিস্তার এবং মোবাইল ব্যাংকিং‑এর প্রবেশের ফলে নগদ টাকার সঙ্গে মানিব্যাগের ঐতিহ্যবাহী ভূমিকা বদলে যাচ্ছে। স্মার্টফোনে কয়েকটি ট্যাপেই রিকশা ভাড়া, চায়ের দোকানের বিল বা জরুরি অর্থ পাঠানো সম্ভব, ফলে নগদ বহনের প্রয়োজন ক্রমশ কমে চলেছে। বাংলাদেশে এই প্রবণতা স্পষ্ট। বাংলাদেশ ব্যাংকের "বাংলাদেশ পেমেন্ট সিস্টেমস রিপোর্ট ২০২৫" অনুযায়ী, ২০২৫ সালে ডিজিটাল লেনদেনের সংখ্যা ও মূল্য উভয়ই পূর্ববছরের তুলনায় ১৩ শতাংশ বৃদ্ধি পেয়ে মোট লেনদেনের সংখ্যা ১০৮০ কোটি অতিক্রম করেছে, যা ১৯ শতাংশের উর্ধ্বগতি। একই সময়ে নগদ‑নির্ভর লেনদেনের সংখ্যা ২৫ শতাংশ বেড়েও, তাদের মোট মূল্য ৭ শতাংশ কমে গেছে, অর্থাৎ নগদ লেনদেনের সংখ্যা বাড়লেও গড় লেনদেনের পরিমাণ কমে যাচ্ছে। মোবাইল আর্থিক সেবা এই পরিবর্তনের মূল চালিকাশক্তি। আগে ব্যাংক শাখা বা নগদ হাতে টাকা পাঠাতে সময় ও শ্রম লাগত; এখন মোবাইল অ্যাপ, ইউপিআই বা QR‑কোডের মাধ্যমে সেকেন্ডের মধ্যে টাকা পাঠানো যায়। ফলে মানিব্যাগের কাজ নগদ রাখার থেকে পরিচয়পত্র, ব্যাংক কার্ড ও জরুরি নথি বহনে সীমাবদ্ধ হয়েছে; অনেকেই স্মার্টফোনই একমাত্র বহনযোগ্য আর্থিক সরঞ্জাম হিসেবে ব্যবহার করছেন। ডিজিটাল লেনদেনের সুবিধা হিসাব‑রক্ষণে স্পষ্ট। প্রতিটি লেনদেন স্বয়ংক্রিয়ভাবে রেকর্ড হয়, যা ব্যক্তিগত ব্যয় বিশ্লেষণ, মাসিক বাজেট তৈরি এবং ব্যবসায়িক হিসাব সহজ করে। তবে সাইবার জালিয়াতি, ভুল নম্বরে টাকা পাঠানো, পিন চুরি এবং সিস্টেম ডাউন হওয়ার ঝুঁকিও বৃদ্ধি পেয়েছে। বাংলাদেশ ব্যাংকের ২০২৫ সালের প্রতিবেদনে আর্থিক খাতে ৮১ হাজারের বেশি প্রতারণার ঘটনা নথিভুক্ত হয়েছে, যার মধ্যে মোবাইল আর্থিক সেবা থেকে সৃষ্ট ক্ষতি উল্লেখযোগ্য। বিশ্বব্যাপী নগদবিহীন সমাজের উদাহরণ দেখা যায় সুইডেন, নরওয়ে, চীন ও ভারতের মতো দেশে, যেখানে QR‑কোড, ইউপিআই ও কার্ড পেমেন্ট দৈনন্দিন জীবনের অংশ। তবে নগদ অর্থ সম্পূর্ণভাবে অপ্রয়োজনীয় নয়; জরুরি পরিস্থিতি, প্রযুক্তিগত ব্যর্থতা বা ব্যক্তিগত পছন্দের কারণে নগদ এখনও গুরুত্বপূর্ণ, বিশেষ করে গ্রামাঞ্চল, ক্ষুদ্র ব্যবসা ও অনানুষ্ঠানিক খাতে। বাংলাদেশে ১০ টাকার নোটের সংখ্যা জানুয়ারিতে ১৫৪.৯০ কোটি থেকে ডিসেম্বরে ১৪৮.৮১ কোটি কমে এসেছে, যেখানে ৫০০ ও ১,০০০ টাকার নোটের ব্যবহার স্থিতিশীল। ছোট অঙ্কের লেনদেনে ডিজিটাল পেমেন্টের উত্থান নোটের চাহিদা কমিয়েছে, তবে বড় অঙ্কের লেনদেনে নগদ এখনও সঞ্চয় ও পাইকারি বাণিজ্যের প্রধান মাধ্যম। ডিজিটাল পেমেন্টের বিস্তারকে অন্তর্ভুক্তিমূলক করতে হবে। প্রবীণ, প্রতিবন্ধী, নিম্ন‑আয়ের মানুষ ও প্রত্যন্ত অঞ্চলের বাসিন্দাদের জন্য সহজ, সাশ্রয়ী ও নিরাপদ আর্থিক সেবা নিশ্চিত করা জরুরি। ক্ষুদ্র ব্যবসায়ীদের জন্য কম খরচের পেমেন্ট গেটওয়ে, দ্রুত গ্রাহক সেবা ও আর্থিক সাক্ষরতা প্রশিক্ষণ প্রদান করলে নগদ‑নির্ভরতা কমে যাবে। সারসংক্ষেপে, নগদ টাকার সঙ্গে মানিব্যাগের ঐতিহ্যিক ব্যবহার ধীরে ধীরে বদলে যাচ্ছে, তবে নগদ অর্থকে সম্পূর্ণ বাদ দেওয়া বাস্তবসম্মত নয়। প্রযুক্তি‑চালিত লেনদেনের সুবিধা কাজে লাগিয়ে নিরাপত্তা ও অন্তর্ভুক্তি নিশ্চিত করাই নগদবিহীন সমাজ গঠনের মূল চাবিকাঠি।
করাপশন নিউজ বিডি ২৪

নির্বাহী সম্পাদক: মাহমুদুর রশিদ । নিউজ এডিটর: ফিরোজ কাদির শাওন । আইন উপদেষ্টা: সিরাজুল ইসলাম অ্যাডভোকেট, বাংলাদেশ সুপ্রিম কোর্ট


যোগাযোগ : 09697716045